2024년 제35회 공인중개사 2차 공시법·세법 116번
116. 다음 자료를 기초로 할 때 소득세법령상 국내 토지A에 대 한 양도소득세에 관한 설명으로 옳은 것은? (단, 甲, 乙, 丙은 모두 거주자임)
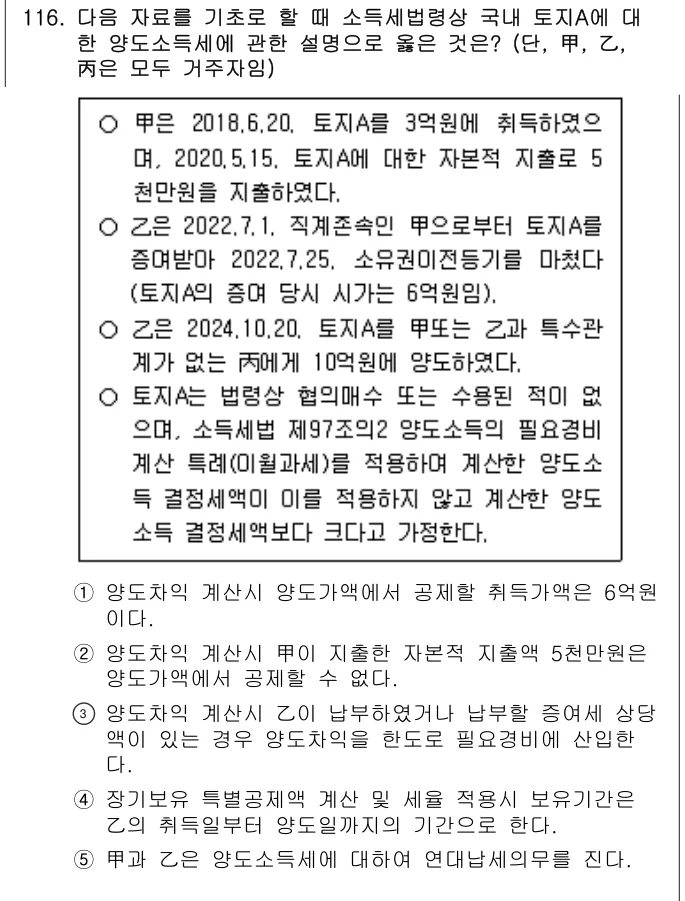
- ① 양도차익 계산시 양도가액에서 공제할 취득가액은 6억원 이다.
- ② 양도차익 계산시 甲이 지출한 자본적 지출액 5천만원은 양도가액에서 공제할 수 없다.
- ③ 양도차익 계산시 乙이 납부하였거나 납부할 증여세 상당 액이 있는 경우 양도차익을 한도로 필요경비에 산입한 다.
- ④ 장기보유 특별공제액 계산 및 세율 적용시 보유기간은 乙의 취득일부터 양도일까지의 기간으로 한다.
- ⑤ 甲과 乙은 양도소득세에 대하여 연대납세의무를 진다.
정답: ③
해설
정답 ③. 배우자·직계존비속 증여 후 10년 내 양도 시 이월과세를 적용하면 수증자가 낸 증여세 상당액은 양도차익을 한도로 필요경비에 산입한다.
같은 키워드 기출
- 2025년 2차 공시법·세법 118번 — 소득세법령상 거주자가 실지거래가액에 따른 양도차익을 계산할 때 양도가액에서 공제할 필요경비에 관한 설명으로…
- 2022년 2차 공시법·세법 114번 — 거주자 甲은 2016. 10. 20. 취득한 토지(취득가액 1억원, 등기함)를 동생인 거주자 乙(특수관계인…
- 2021년 2차 공시법·세법 118번 — 거주자 甲은 2015년에 국외에 1채의 주택을 미화 1십만 달러(취득자금 중 일부 외화 차입)에 취득하였고…
- 2021년 2차 공시법·세법 120번 — 소득세법상 배우자 간 증여재산의 이월과세에 관한 설명으 로 옳은 것은?
- 2020년 2차 공시법·세법 108번 — 소득세법상 거주자의 국내자산 양도소득세 계산에 관한 설 명으로 옳은 것은?
- 2017년 2차 공시법·세법 112번 — 소득세법상 거주자의 양도소득세에 관한 설명으로 틀린 것 은? (단, 국내소재 부동산의 양도임)
회원가입하면 이 문제를 직접 풀고 채점까지
연도별 실전 모의고사 · 고빈도 키워드 집중 풀이 · 오답노트 · 성적 분석을 PC·모바일에서 이용할 수 있습니다.
이 회차 직접 풀어보기 무료 회원가입
연도별 실전 모의고사 · 고빈도 키워드 집중 풀이 · 오답노트 · 성적 분석을 PC·모바일에서 이용할 수 있습니다.
이 회차 직접 풀어보기 무료 회원가입