2021년 제32회 공인중개사 2차 공시법·세법 116번
116. 다음은 거주자 甲의 상가건물 양도소득세 관련 자료이다. 이 경우 양도차익은? (단, 양도차익을 최소화하는 방향으 로 필요경비를 선택하고, 부가가치세는 고려하지 않음)
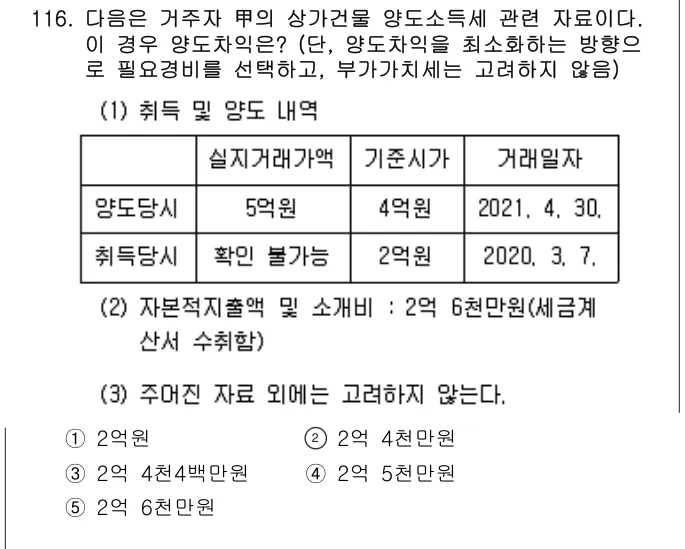
- ① 2억원
- ② 2억 4천만원
- ③ 2억 4천4백만원
- ④ 2억 5천만원
- ⑤ 2억 6천만원
정답: ②
해설
정답 ②. 환산취득가액 2.5억원과 개산공제 600만원의 합계(2.56억원)보다 실제 필요경비 2.6억원이 크므로 양도차익은 5억원 - 2.6억원 = 2억 4천만원이다.
같은 키워드 기출
- 2025년 2차 공시법·세법 120번 — 다음 자료를 바탕으로 소득세법령상 甲의 토지A에 대한 양 도소득세를 계산할 때 양도차익은? (단, 양도차익…
- 2020년 2차 공시법·세법 108번 — 소득세법상 거주자의 국내자산 양도소득세 계산에 관한 설 명으로 옳은 것은?
- 2017년 2차 공시법·세법 110번 — 다음은 거주자가 국내소재 1세대 1주택을 양도한 내용이 다. 양도차익은 얼마인가?
- 2016년 2차 공시법·세법 74번 — 소득세법상 사업소득이 있는 거주자가 실지거래가액에 의해 부동산의 양도차익을 계산하는 경우 양도가액에서 공제…
- 2015년 2차 공시법·세법 72번 — 2007년 취득 후 등기한 토지를 2015년 6월 15일에 양도한 경우, 소득세법상 토지의 양도차익계산에 …
- 2014년 2차 공시법·세법 68번 — 소득세법상 거주자 甲이 2010년 5월 2일 취득하여 2014년 3월 20일 등기한 상태로 양도한 건물에 …
회원가입하면 이 문제를 직접 풀고 채점까지
연도별 실전 모의고사 · 고빈도 키워드 집중 풀이 · 오답노트 · 성적 분석을 PC·모바일에서 이용할 수 있습니다.
이 회차 직접 풀어보기 무료 회원가입
연도별 실전 모의고사 · 고빈도 키워드 집중 풀이 · 오답노트 · 성적 분석을 PC·모바일에서 이용할 수 있습니다.
이 회차 직접 풀어보기 무료 회원가입